DESTAQUES DO DIA: Mercados em leve alta e no Brasil atenção para decisão do Copom no final do dia
Veja mais números
Publicado em
(Brasília-DF, 04/11/2026) Na manhã desta terça-feira a Política Real teve acesso ao relatório “Moorning Call” da XP Investimentos apontando os mercados globais em leve alta e no Brasil , atenções voltadas para a decisão de juros do Copom. Esperamos manutenção da taxa Selic em 13,75%, acompanhada de um comunicado pós-reunião mais duro.
Veja mais:
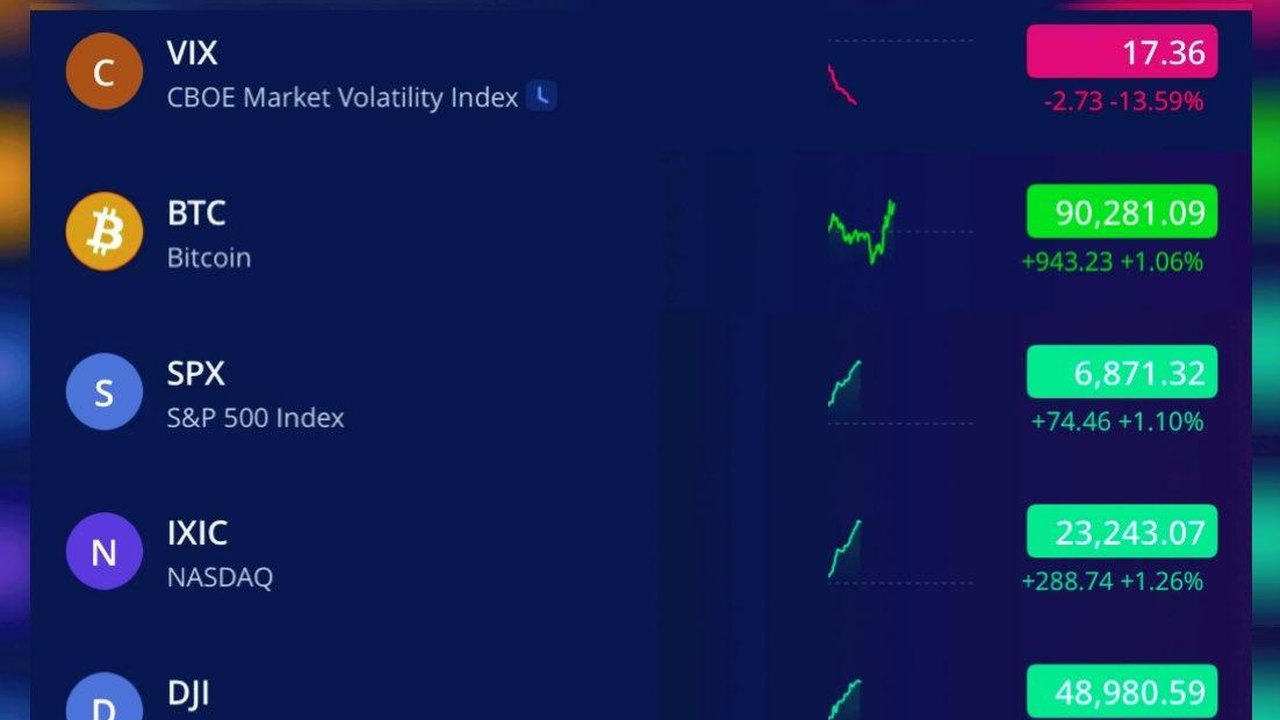
Nesta quarta-feira, os futuros nos EUA operam em leve alta (S&P 500: +0,6%; Nasdaq 100: +0,5%), recuperando-se das perdas da madrugada, quando o índice futuro do Nasdaq 100 chegou a cair mais de 2% após os democratas conquistarem a Câmara e o Senado nas eleições de meio de mandato. Na Europa, o Stoxx 600 opera em alta de 0,9%, impulsionado principalmente pelos setores bancário e de energia limpa. Na Ásia, os mercados fecharam mistos: o Kospi (Coreia) subiu 0,6%, revertendo uma queda de até 4,0% no pregão, o Nikkei 225 (Japão) perdeu 1,4%, no terceiro pregão seguido de baixa, enquanto na China, o CSI 300 avançou 2,3% e o Hang Seng (Hong Kong) subiu 1,7%, sustentados por medidas de Pequim de apoio às bolsas.
O mercado repercute o resultado das eleições, que deixa o governo dividido a partir de janeiro e reacende temores de uma regulação mais dura sobre inteligência artificial, pressionando as big techs no pré-mercado. O Treasury de 10 anos recua para 4,92% diante do menor espaço para cortes de impostos, embora o mercado ainda precifique cerca de 81% de chance de alta de juros pelo Fed em dezembro. O Brent opera em queda, próximo de US$ 103/barril, com expectativas de uma saída diplomática entre EUA e Irã. Os investidores também direcionam o foco para a temporada de resultados, com divulgações esperadas de Uber e National Grid, além do relatório de emprego de outubro, na sexta-feira.
Economia
Nos Estados Unidos, os Democratas conquistaram a maioria tanto no Senado quanto na Câmara nas eleições de meio de mandato (midterms). Essa vitória expressiva pode ter refletido a frustração dos eleitores com a gestão econômica de Donald Trump e com a deflagração da guerra contra o Irã, o que elevou significativamente os preços dos combustíveis e o custo de vida americano. A perda do controle nas casas legislativas pode dificultar a implementação da agenda fiscal, tributária e comercial de Trump, exigindo negociações mais intensas com a oposição, especialmente no que diz respeito ao orçamento federal e a novas legislações (incluindo a regulamentação de Inteligência Artificial).
Hoje, o destaque da agenda internacional será a divulgação do ISM de Serviços nos Estados Unidos (sondagem empresarial sobre as condições econômicas e de mercado) referente a outubro. Conforme já publicado nesta manhã, a inflação ao consumidor da Zona do Euro atingiu 4,0% no acumulado em 12 meses até outubro, acima da leitura do mês anterior (3,8%) e em linha com as expectativas. A medida de núcleo da inflação – exclui os itens mais voláteis, como alimentos e energia – permaneceu em 2,5%, também como previsto.
IBOVESPA -1,35% | 165.653 Pontos. CÂMBIO +1,33% | 5,49/USD
Ibovespa
O Ibovespa encerrou o pregão de terça-feira em queda de 1,4%, aos 165.523 pontos, na sexta baixa consecutiva e no menor nível desde janeiro. A cautela fiscal e a expectativa pela decisão do Copom mantiveram a pressão sobre os ativos brasileiros, com o dólar avançando a R$ 5,49.
Na ponta positiva, Natura (NATU3, +4,3%) liderou as altas, seguida por Embraer (EMBJ3, +4,2%), que repercutiu a venda de três cargueiros KC-390 à Grécia, com opção de compra de mais três unidades.
Na ponta negativa, Cogna (COGN3, -12,7%) registrou a maior queda após um banco de investimentos rebaixar sua recomendação para venda e reduzir o preço-alvo, citando deterioração dos resultados.
Renda Fixa
Os juros futuros encerraram em alta ontem. Nos EUA, as Treasuries avançaram ao longo da curva, com a T-note de 2 anos em 4,62% (+5 bps), a T-note de 10 anos em 4,96% (+6 bps) e o T-bond de 30 anos em 5,33% (+2 bps). O movimento foi impulsionado pela divulgação de indicadores acima do esperado, com destaque para o relatório Jolts e os dados de encomendas à indústria, que reforçaram a percepção de resiliência da atividade econômica e mantiveram no radar a perspectiva de juros elevados por mais tempo. As eleições de meio mandato também contribuíram para uma postura mais cautelosa dos investidores.
No Brasil, a curva de juros voltou a apresentar abertura, em meio ao aumento das incertezas sobre a condução da política econômica a partir de 2027 e à piora das expectativas fiscais. O DI jan/28 encerrou a 14,57% (+8 bps), o DI jan/29 a 15,07% (+11 bps) e o DI jan/31 a 15,37% (+10 bps). A NTN-B encerrou com a B29 a 7,88% (vs. 7,80%), a B35 a 8,02% (vs. 7,92%) e a B50 a 7,62% (vs. 7,53%).
IFIX
O Índice de Fundos de Investimento Imobiliário (IFIX) encerrou o pregão de terça-feira em queda de 3,34%, aos 3.524,86 pontos, acompanhando a abertura da curva de juros em meio à aversão ao risco.
A sessão foi marcada por fortes perdas entre os principais segmentos do mercado. Os fundos de recebíveis recuaram 3,16%, enquanto os FIIs de tijolo registraram baixa de 3,39%. Entre os segmentos de tijolo, os ativos logísticos caíram 2,55%, enquanto os fundos de shoppings e as lajes corporativas recuaram 3,98% e 3,85%, respectivamente. Já os fundos híbridos apresentaram queda de 3,48%, enquanto a categoria multiestratégia/FOF registrou baixa de 4,22%.
Em um pregão de quedas generalizadas, o CACR11 foi o único destaque positivo, com alta de 2,2%. RCRB11 (estável) e HTMX11 (-0,1%) também se saíram melhor que o índice, praticamente sem variação. No campo negativo, as maiores quedas foram de TGAR11 (-15,6%), VGHF11 (-11,6%) e GZIT11 (-11,3%).
No Brasil, o primeiro Boletim Focus após o segundo turno das eleições mostrou piora das expectativas econômicas. As previsões de inflação subiram, inclusive para horizontes mais longos (como 2029). As estimativas de taxa de câmbio e taxa de juros também aumentaram, ao passo que as projeções de PIB continuaram em trajetória de queda.
No Brasil, atenções voltadas para a decisão de juros do Copom. Esperamos manutenção da taxa Selic em 13,75%, acompanhada de um comunicado pós-reunião mais duro (hawkish), como resposta à deterioração do cenário de inflação. A propósito, revisamos ontem nosso cenário de política monetária. Prevemos estabilidade da taxa básica até o final de 2027. Para mais informações, ver nosso relatório Esquenta do Copom. Os agentes de mercado também irão monitorar os dados de geração de emprego formal (Caged) em setembro.
( da redação com informações de agências. Edição: Política Real)