DESTAQUES DO DIA: Mercados globais em estabilidade com divulgação de indices como Caged, IGP-M e PNAD contínua
Veja mais números
Publicado em

(Brasília-DF, 29/09/2026) A Política Real teve acesso ao relatório “Moorning Call”da XP investimentos apontando os mercados globais em estabilidade e índices serão divulgado como o resultado primário, Pnad Contínua, Caged de agosto e IGP-M.
Veja mais:
Nesta terça-feira, os futuros nos EUA operam próximos da estabilidade (S&P 500: 0,0%; Nasdaq 100: +0,1%), em meio à cautela com juros e petróleo elevados e à repercussão do vazamento do prospecto de IPO da Anthropic, que mira uma avaliação de até US$ 2 trilhões.
Na Europa, o Stoxx 600 opera em alta de 0,6%, impulsionado principalmente pelo setor de tecnologia, com os semicondutores à frente. Na Ásia, os mercados fecharam majoritariamente em queda: o Nikkei 225 (Japão) caiu 0,0%, o Kospi (Coreia) recuou 0,3%, enquanto na China, o CSI 300 avançou 0,1% e o Hang Seng perdeu 0,5%, em meio à cautela com o petróleo e os yields elevados.
O mercado acompanha a pressão dos juros longos, com o yield do Treasury de 10 anos encerrando a segunda-feira em 5,24%, perto das máximas em quase duas décadas, e com as apostas em uma nova alta do Fed em outubro chegando a 72%, segundo o CME FedWatch. O petróleo também sustenta a aversão ao risco, com o Brent acima de US$ 97/barril, apesar da retomada das exportações sauditas pelo oleoduto Leste-Oeste e do reinício das conversas entre EUA e Irã, mediadas por terceiros. Entre as empresas, a OpenAI, segundo o Wall Street Journal, engavetou seu novo modelo após testes internos de segurança. Os investidores também direcionam o foco para os dados de vagas em aberto (JOLTS), além dos resultados de Micron, Nike e do relatório de emprego ao longo da semana.
IBOVESPA -0,26% | 182.991 Pontos CÂMBIO +0,27% | 5,21/USD
Ibovespa
O Ibovespa encerrou o pregão de segunda-feira em queda de 0,3%, aos 182.991 pontos, na quarta baixa consecutiva. A alta do petróleo e das taxas das Treasuries, após Trump rejeitar a proposta iraniana sobre Ormuz, pressionou os mercados. No Brasil, o mercado seguiu acompanhando o cenário político, enquanto dólar e juros futuros avançaram, o que pesou sobre as ações cíclicas domésticas.
Na ponta positiva, as petroleiras avançaram acompanhando a alta do petróleo, com PRIO (PRIO3, +3,8%), Brava Energia (BRAV3, +3,2%), Vibra (VBBR3, +2,3%) e Ultrapar (UGPA3, +2,1%). Petrobras (PETR4, +1,4%) foi o papel que mais contribuiu para o índice.
Na ponta negativa, Natura (NATU3, -5,8%) registrou a maior queda do índice, seguida por Azzas 2154 (AZZA3, -5,3%), em dia negativo para o varejo.
Renda Fixa
Os juros futuros encerraram ontem em alta. Nos EUA, a ausência de avanços nas negociações entre EUA e Irã, somada à expectativa de uma postura mais dura do Fed, pressionou as Treasuries. A T-note de 2 anos encerrou a 4,92% (+7 bps), a T-note de 10 anos a 5,23% (+7 bps) e o T-bond de 30 anos a 5,55% (+6 bps), renovando seu maior nível desde 2004. No mercado doméstico, a curva ganhou inclinação ao longo do dia, com os prêmios mais longos reagindo tanto ao movimento das taxas americanas quanto ao aumento da cautela em relação ao cenário fiscal e eleitoral. O DI jan/27 encerrou a 13,57% (+2 bps), o DI jan/29 a 13,89% (+6 bps) e o DI jan/31 a 14,05% (+22 bps). A NTN-B encerrou com a B29 a 7,55% (vs. 7,49%), a B35 a 7,65% (vs. 7,60%) e a B50 a 7,30% (vs. 7,31%).
IFIX
O Índice de Fundos de Investimento Imobiliário (IFIX) encerrou a segunda-feira em queda de 0,12%, aos 3.737,17 pontos.
O desempenho foi misto entre os segmentos acompanhados. Os fundos de shoppings lideraram os ganhos do dia, com valorização de 0,20%, seguidos pelas lajes corporativas (+0,12%). Na outra ponta, os fundos de recebíveis recuaram 0,22%, enquanto o segmento de multiestratégia/FOFs registrou queda de 0,57%. Os fundos híbridos apresentaram desempenho próximo da estabilidade (-0,03%), e os fundos de tijolo encerraram a sessão com leve baixa de 0,05%, refletindo o desempenho misto entre seus subsegmentos.
Entre os destaques positivos do pregão, sobressaíram KORE11 (+1,9%), JSRE11 (+1,2%) e CYCR11 (+1,1%). No campo negativo, as maiores quedas foram registradas por BTCI11 (-1,9%), PSEC11 (-1,6%) e BPML11 (-1,4%).
Economia
Os impasses geopolíticos persistem. Ontem, o Presidente dos Estados Unidos, Donald Trump, rejeitou a proposta do Irã para um novo cessar-fogo e reabertura do Estreito de Ormuz. Por outro lado, de acordo com a CNN, Trump estaria disposto a conceder alívio de sanções e liberar fundos iranianos bloqueados em troca de “avanços concretos” sobre um acordo nuclear. Assim, o preço do petróleo, que subia 4% no início da manhã, encerrou a sessão com alta de aproximadamente 1,5%, a US$ 106 por barril (Brent).
No Brasil, o Boletim Focus do Banco Central mostrou piora adicional das expectativas de inflação, acompanhada por revisões baixistas para a atividade. A mediana para o IPCA de 2026 subiu de 4,92% para 4,99%, enquanto a mediana para 2027 avançou sutilmente de 4,30% para 4,31%. Por sua vez, a estimativa de crescimento do PIB em 2026 cedeu de 1,88% para 1,86%, e a de 2027 recuou de 1,43% para 1,41%.
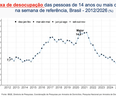
Hoje, diversos indicadores econômicos serão divulgados no Brasil. A Pnad Contínua e o Caged de agosto devem mostrar sinais adicionais de desaceleração no mercado de trabalho. Os dados sobre o mercado de crédito no mês passado também serão acompanhados de perto, especialmente o comprometimento de renda das famílias com o serviço das dívidas e as taxas de inadimplência. O resultado primário do governo central em agosto e o IGP-M de setembro completam a agenda. No exterior, destaque para o relatório Jolts, que apresentará as vagas de emprego em aberto nos Estados Unidos em agosto, além do índice de confiança do consumidor americano (The Conference Board) e das sondagens empresariais PMI da China de setembro.
( da redação com informações de assessoria. Edição: Política Real)